Informe o mês da contratação e a taxa de juros do contrato, ou o valor financiado e as parcelas. A calculadora compara com a taxa média mensal divulgada pelo Banco Central para financiamentos de veículos de pessoas físicas naquele mês.
Onde encontrar a taxa no contrato
Na cédula de crédito bancário ou no contrato de financiamento, procure o quadro de condições da operação. Em geral aparecem a taxa de juros mensal e anual e o Custo Efetivo Total (CET). Para esta comparação, use a taxa de juros mensal, não o CET, porque a média do Banco Central se refere à taxa de juros.
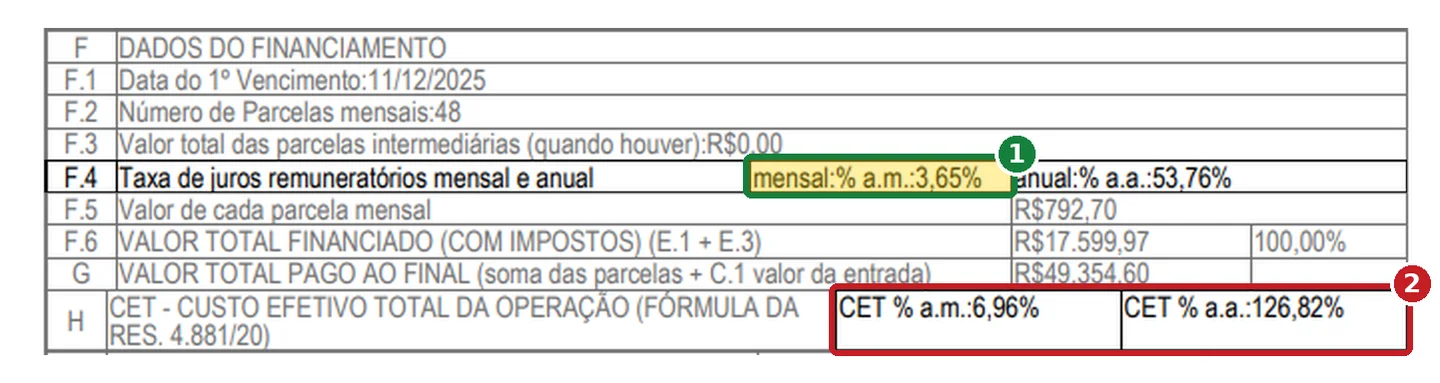
Se você não tem o contrato, use a opção pelo valor financiado e pelas parcelas. Nesse caso, o resultado é uma aproximação. Use como valor financiado o total financiado que consta no contrato, já somados o IOF, as tarifas e os seguros financiados. Se usar só o preço do veículo menos a entrada, a taxa calculada ficará acima da taxa escrita no contrato.
Como o cálculo é feito
- A média usada é a taxa média mensal de juros das operações de crédito com recursos livres, pessoas físicas, aquisição de veículos, série 25471 do Sistema Gerenciador de Séries Temporais do Banco Central, no mês da contratação.
- Quando você informa só as parcelas, a taxa mensal é calculada pela tabela Price, considerando parcelas fixas e a primeira paga um mês após a contratação.
- A taxa anual é a equivalente composta da taxa mensal.
- O limite de referência é a taxa média multiplicada por 1,5 (média + 50%).
- A simulação de parcela com a taxa média é apenas ilustrativa e não considera IOF, tarifas, seguros ou datas reais de vencimento.
O parâmetro de 50% acima da média
A lei não fixa um percentual. No Tribunal de Justiça de Santa Catarina, câmaras de Direito Comercial têm usado como referência a taxa que supera em mais de 50% (uma vez e meia) a média do Banco Central para a mesma modalidade e mês. Por isso a calculadora mostra também esse limite. Um exemplo recente:
“ENTENDIMENTO CONSOLIDADO DESTA CÂMARA NO SENTIDO DE QUE A REVISÃO SOMENTE SE JUSTIFICA QUANDO A TAXA PACTUADA EXCEDE EM MAIS DE 50% A TAXA MÉDIA DE MERCADO.”
TJSC, Apelação, 3ª Câmara de Direito Comercial, Rel. Rodolfo Tridapalli, j. 01/10/2026 (ementa)
O mesmo julgado registra que a abusividade deve ser examinada conforme as circunstâncias concretas da contratação. Estar acima da média, por si só, não torna os juros abusivos. Os tribunais examinam cada contratação e suas particularidades. O artigo Juros acima da média do Banco Central podem afastar a busca e apreensão? explica como o STJ e o TJSC tratam o tema.
Quer uma análise do seu contrato de financiamento? Envie as informações iniciais pelo WhatsApp.
Falar pelo WhatsAppFontes
- Banco Central do Brasil, Dados Abertos: série 25471, taxa média mensal de juros, pessoas físicas, aquisição de veículos
- TJSC, Apelação, 3ª Câmara de Direito Comercial, Rel. Rodolfo Tridapalli, j. 01/10/2026 (ementa)